ทำความเข้าใจเลเวอเรจทางการเงิน คำนวณอัตราส่วนสำคัญ และเรียนรู้ว่าหนี้สินส่งผลต่อการเติบโต ความสามารถในการทำกำไร และความเสี่ยงในการลงทุนของบริษัทอย่างไร
ทำความเข้าใจเลเวอเรจทางการเงิน คำนวณอัตราส่วนสำคัญ และเรียนรู้ว่าหนี้สินส่งผลต่อการเติบโต ความสามารถในการทำกำไร และความเสี่ยงในการลงทุนของบริษัทอย่างไร


เลเวอเรจทางการเงิน คือ การใช้เงินทุนที่กู้ยืมมา (หนี้สิน) อย่างมีกลยุทธ์ ควบคู่กับส่วนของผู้ถือหุ้นเพื่อนำไปลงทุนในสินทรัพย์ โดยมีเป้าหมายเพื่อเพิ่มผลตอบแทนทางการเงินที่เป็นไปได้จากเงินทุนขององค์กร บริษัทมหาชนในดัชนีตลาดหุ้นหลักทั่วโลกมีอัตราส่วนเลเวอเรจเฉลี่ยอยู่ที่ 2.0 เท่า ถึง 3.5 เท่าหรือมากกว่านั้น แม้การกู้ยืมจะช่วยเพิ่มอำนาจซื้อโดยรวมและศักยภาพในการขยายธุรกิจขององค์กร แต่ภาระผูกพันทางการเงินคงที่ก็จะขยายผลขาดทุนเช่นกัน เมื่อผลตอบแทนจากสินทรัพย์ต่ำกว่าต้นทุนทางการเงิน การทำความเข้าใจกลไกนี้ในงบดุลขององค์กรช่วยให้นักลงทุนสามารถประเมินความเสี่ยงด้านความสามารถในการชำระหนี้ ประสิทธิภาพการใช้เงินทุน และความมั่นคงของกำไรในแต่ละวัฏจักรเศรษฐกิจได้
ประเด็นสำคัญ
- เลเวอเรจทางการเงินคือการใช้เงินทุนที่กู้ยืมมา (หนี้สิน) เพื่อนำไปลงทุนในสินทรัพย์ขององค์กร และเพิ่มผลตอบแทนให้แก่ส่วนของผู้ถือหุ้น
- อัตราส่วนเลเวอเรจทางการเงินใช้วัดสินทรัพย์รวมเทียบกับส่วนของผู้ถือหุ้นในงบดุลขององค์กร
- เงินทุนที่กู้ยืมมาทำหน้าที่เสมือนตัวขยายผลแบบสมมาตร ซึ่งจะเพิ่มผลตอบแทนเชิงบวกในช่วงที่ธุรกิจเติบโต และขยายผลขาดทุนสุทธิให้มากขึ้นในช่วงที่ตลาดตกต่ำ
- เลเวอเรจในงบดุลขององค์กรมีความแตกต่างโดยพื้นฐานจากการกู้ยืมมาร์จิ้นที่ใช้ในการเทรดแบบเลเวอเรจ
เลเวอเรจทางการเงินคืออะไร?
เลเวอเรจทางการเงินคือการใช้หนี้ (เงินทุนที่กู้ยืมมา) เพื่อจัดหาเงินทุนให้กับสินทรัพย์ของบริษัท เพื่อเพิ่มผลตอบแทนที่เป็นไปได้ต่อส่วนของผู้ถือหุ้น ในด้านการเงินองค์กร เลเวอเรจทำงานคล้ายกับคานงัดทางกายภาพ ซึ่งเงินทุนส่วนของผู้ถือหุ้นจำนวนเล็กน้อยสามารถควบคุมฐานสินทรัพย์ที่ใหญ่กว่ามากได้ เมื่อผู้บริหารองค์กรสร้างโครงสร้างเงินทุน พวกเขาต้องเลือกระหว่างการออกหุ้นใหม่หรือการก่อหนี้ขององค์กร การใช้หนี้ช่วยหลีกเลี่ยงการลดสัดส่วนความเป็นเจ้าของเดิม ทำให้ผู้ถือหุ้นสามารถรับผลกำไรทั้งหมดที่เกิดขึ้นเหนือต้นทุนคงที่ของการกู้ยืม
เลเวอเรจทางการเงินขององค์กรในงบดุลของบริษัทไม่ควรสับสนกับมาร์จิ้นที่โบรกเกอร์มอบให้ในการเทรดแบบรายย่อย ในตลาดการเงิน โบรกเกอร์จะให้เลเวอเรจตำแหน่งระยะสั้นโดยตรงกับบัญชีเทรด ซึ่งเป็นการเพิ่มทวีการเปิดรับความเสี่ยงต่อตลาดชั่วคราวในสัญญาทางการเงินที่เฉพาะเจาะจง ในทางตรงกันข้าม เลเวอเรจทางการเงินขององค์กรสะท้อนถึงหนี้โครงสร้างระยะยาว เช่น พันธบัตรองค์กร เงินกู้ธนาคาร หรือวงเงินสินเชื่อ ที่ออกโดยบริษัทเพื่อใช้ในการขยายโรงงาน การเข้าซื้อกิจการ หรือโครงการวิจัย หากต้องการศึกษากลไกการเทรดแบบรายย่อย สามารถอ่านคู่มือเกี่ยวกับการเทรดด้วยเลเวอเรจได้
สิ่งสำคัญไม่แพ้กันคือการแยกความแตกต่างระหว่างเลเวอเรจทางการเงินขององค์กรกับเลเวอเรจในการดำเนินงาน ในขณะที่เลเวอเรจในการดำเนินงานวัดว่าต้นทุนการดำเนินงานคงที่ (เช่น ค่าเช่าโรงงานและค่าเสื่อมราคาอุปกรณ์) ส่งผลต่อกำไรจากการดำเนินงานอย่างไร เลเวอเรจทางการเงินขององค์กรเกิดขึ้นจากต้นทุนทางการเงินคงที่เท่านั้น โดยเฉพาะอย่างยิ่งค่าใช้จ่ายดอกเบี้ยหนี้สินประจำปี


เลเวอเรจทางการเงินทำงานอย่างไร?
หนี้สินช่วยขยายทั้งกำไรและขาดทุนต่อส่วนของผู้ถือหุ้น - ยิ่งเลเวอเรจสูงเท่าใด การขยายผลในทั้งสองทิศทางก็ยิ่งมากขึ้นเท่านั้น เมื่อธุรกิจใช้เงินทุนที่ยืมมาในการดำเนินงาน จะเกิดต้นทุนทางการเงินคงที่ในรูปแบบของการจ่ายดอกเบี้ยตามปกติ เนื่องจากการจ่ายดอกเบี้ยนี้คงที่ไม่ว่าบริษัทจะสร้างรายได้จากการดำเนินงานได้มากเพียงใด การเพิ่มขึ้นของรายได้จากการดำเนินงานจึงไหลตรงลงสู่ผลกำไรสุทธิ ช่วยเพิ่มกำไรสุทธิและขยายผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) โดยรวม
ทีมผู้บริหารขององค์กรใช้เลเวอเรจทางการเงินอย่างจงใจเพื่อเพิ่มมูลค่าให้แก่ผู้ถือหุ้น เมื่อผลตอบแทนที่คาดหวังจากเงินทุนที่ลงทุนสูงกว่าต้นทุนของหนี้สิน เมื่อบริษัทได้ผลตอบแทนจากสินทรัพย์ 10% ซึ่งได้รับเงินทุนจากหนี้สินที่มีอัตราดอกเบี้ย 5% ส่วนต่างที่เหลืออีก 5% จะตกเป็นของผู้ถือหุ้นทั้งหมด กลไกนี้ช่วยให้บริษัทที่มีการเติบโตในการดำเนินงานระดับปานกลางสามารถสร้างผลกำไรต่อส่วนของผู้ถือหุ้นที่เร่งตัวขึ้นได้
อย่างไรก็ตาม กลไกทางการเงินนี้มีความสมมาตรอย่างสมบูรณ์ หากกำไรจากการดำเนินงานลดลง หรือผลตอบแทนจากสินทรัพย์ต่ำกว่าอัตราดอกเบี้ยคงที่ บริษัทก็ยังคงต้องปฏิบัติตามข้อผูกพันในการชำระหนี้ตามสัญญา การจ่ายดอกเบี้ยคงที่จะดูดซับสัดส่วนที่มากขึ้นของรายได้ที่ลดลง ส่งผลให้กำไรสุทธิลดลงอย่างรวดเร็วและก่อให้เกิดการขาดทุนที่ขยายตัวมากขึ้นสำหรับนักลงทุนในส่วนของผู้ถือหุ้น
|
|
คำนวณอัตราส่วนเลเวอเรจทางการเงินได้อย่างไร?
อัตราส่วนเลเวอเรจทางการเงินที่พบบ่อยที่สุดคืออัตราส่วนสินทรัพย์รวมต่อส่วนของผู้ถือหุ้น (หรือหนี้สินต่อส่วนของผู้ถือหุ้น) ซึ่งคำนวณได้โดยตรงจากงบดุล ตัวชี้วัดหลักที่นักวิเคราะห์ทางการเงินใช้คือรูปแบบตัวคูณส่วนของผู้ถือหุ้น (equity multiplier) ซึ่งแสดงว่าสินทรัพย์รวมกี่ดอลลาร์ถูกควบคุมโดยส่วนของผู้ถือหุ้นทุก ๆ 1 ดอลลาร์ สูตรทางคณิตศาสตร์แสดงได้ดังนี้:
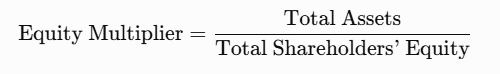
โดยทั่วไปแล้ว นักวิเคราะห์มักประเมินเลเวอเรจโดยใช้อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น ซึ่งเปรียบเทียบหนี้สินรวมโดยตรงกับส่วนของผู้ถือหุ้น
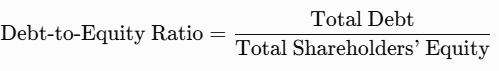
ตัวชี้วัดทั้งสองนี้แสดงเลเวอเรจในงบดุลเป็นตัวคูณเชิงตัวเลข (เช่น 2.5 เท่า) แทนที่จะเป็นค่าเปอร์เซ็นต์ คำแนะนำแบบทีละขั้นตอนโดยละเอียดเกี่ยวกับการค้นหารายการในงบดุลเหล่านี้สามารถดูได้ในวิธีอ่านงบดุล.
ตัวอย่างเช่น เมื่อพิจารณางบการเงินที่เผยแพร่ของบริษัท Apple Inc. สำหรับปีงบประมาณ 2024 พบว่ามีสินทรัพย์รวมที่รายงานไว้ 364.98 พันล้านดอลลาร์ เทียบกับส่วนของผู้ถือหุ้นรวม 56.95 พันล้านดอลลาร์ เมื่อนำสินทรัพย์รวมหารด้วยส่วนของผู้ถือหุ้น จะได้ตัวคูณส่วนของผู้ถือหุ้น (Equity Multiplier) ประมาณ 6.41 เท่า
ในการประเมินอัตราส่วนเลเวอเรจทางการเงินของรายงานบริษัทอย่างสมบูรณ์ ควรดึงข้อมูลตัวชี้วัดทางการเงินหลักดังต่อไปนี้:
- สินทรัพย์รวม คือผลรวมของสินทรัพย์หมุนเวียนและสินทรัพย์ไม่หมุนเวียนในงบดุล
- ส่วนของผู้ถือหุ้นรวม คือมูลค่าความเป็นเจ้าของของผู้ถือหุ้นที่เหลืออยู่หลังจากหักหนี้สินออกแล้ว
- หนี้สินรวม คือผลรวมของภาระผูกพันระยะสั้นและพันธะการกู้ยืมระยะยาว
- ค่าใช้จ่ายดอกเบี้ยที่ระบุไว้ในงบกำไรขาดทุน ใช้สำหรับคำนวณภาระการครอบคลุมดอกเบี้ยรายปี
การทำความเข้าใจข้อมูลในงบดุลเหล่านี้ช่วยให้นักลงทุนสามารถคำนวณอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น (Debt-to-Equity Ratio) มาตรฐาน และประเมินความมั่นคงของโครงสร้างเงินทุนโดยรวมได้
ระดับเลเวอเรจทางการเงิน (Degree of Financial Leverage: DFL) คืออะไร?
ระดับเลเวอเรจทางการเงิน (DFL) วัดความอ่อนไหวของกำไรต่อหุ้น (EPS) ของบริษัทต่อการเปลี่ยนแปลงของกำไรจากการดำเนินงาน (EBIT) โดยเฉพาะอย่างยิ่ง แสดงให้เห็นเปอร์เซ็นต์การเปลี่ยนแปลงของ EPS ที่เกิดจากการเปลี่ยนแปลง EBIT 1% ซึ่งแตกต่างจากอัตราส่วนเลเวอเรจแบบดั้งเดิมในงบดุล ที่ให้มุมมองแบบคงที่ต่อสถานะหนี้สินของบริษัท DFL สะท้อนให้เห็นว่าต้นทุนทางการเงินคงที่ขยายผลกระทบของการเปลี่ยนแปลงผลการดำเนินงานต่อกำไรของผู้ถือหุ้นอย่างไร
คำนิยามทั่วไปของระดับเลเวอเรจทางการเงินคือ:
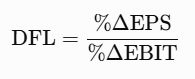
ในระดับกำไรจากการดำเนินงานที่กำหนด DFL มักคำนวณโดยใช้ EBIT และค่าใช้จ่ายดอกเบี้ย:
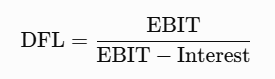
สูตรแบบง่ายนี้ตั้งสมมติฐานว่าบริษัทไม่มีเงินปันผลหุ้นบุริมสิทธิ และไม่ได้คำนึงถึงผลกระทบจากภาษี ส่วนสูตรที่ครอบคลุมมากขึ้นอาจนำทั้งสองปัจจัยนี้มาพิจารณาด้วยเมื่อเกี่ยวข้อง
ค่า DFL ที่สูงขึ้นบ่งชี้ว่ากำไรมีความอ่อนไหวต่อการเปลี่ยนแปลงของกำไรจากการดำเนินงานมากขึ้น ตัวอย่างเช่น หากบริษัทมีค่า DFL เท่ากับ 2.0 การเพิ่มขึ้นของ EBIT 10% จะส่งผลให้ EPS เพิ่มขึ้นประมาณ 20% ในทางกลับกัน หาก EBIT ลดลง 10% ก็จะทำให้ EPS ลดลงประมาณ 20% เช่นกัน โดยสมมติว่าปัจจัยอื่น ๆ ไม่เปลี่ยนแปลง
บริษัทที่ไม่มีหนี้ที่มีภาระดอกเบี้ยจะมีค่า DFL เท่ากับ 1.0 ซึ่งหมายความว่า EPS จะเปลี่ยนแปลงไปในสัดส่วนเดียวกันกับ EBIT เนื่องจากไม่มีต้นทุนทางการเงินคงที่ที่จะขยายผลกระทบต่อการเปลี่ยนแปลงของกำไรจากการดำเนินงาน
เลเวอเรจทางการเงินดีหรือไม่ดี?
เลเวอเรจทางการเงินนั้นไม่ได้ดีหรือไม่ดีในตัวมันเอง — การประเมินขึ้นอยู่กับระดับการใช้ ความมั่นคงของรายได้บริษัท และมาตรฐานเปรียบเทียบในอุตสาหกรรม เมื่อใช้อย่างรอบคอบ การกู้ยืมจะช่วยให้บริษัทที่มีประสิทธิภาพสามารถระดมทุนสำหรับโครงการลงทุน เร่งการเติบโต และสร้างผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ที่สูงขึ้นได้โดยไม่ต้องออกหุ้นเพิ่มทุนที่ทำให้สัดส่วนการถือหุ้นเดิมเจือจางลง นอกจากนี้ ในหลายเขตอำนาจทางภาษี การจ่ายดอกเบี้ยหนี้ของบริษัทยังสามารถนำไปหักลดหย่อนภาษีได้ ซึ่งสร้างเกราะป้องกันภาษีให้กับบริษัท และช่วยลดต้นทุนทางการเงินที่แท้จริงลง
อย่างไรก็ตาม ระดับหนี้สินที่สูงเกินไปจะเพิ่มความเสี่ยงระยะยาวให้กับบริษัท การใช้เลเวอเรจมากเกินไปทำให้บริษัทเปราะบางในช่วงเศรษฐกิจถดถอย เนื่องจากต้นทุนการชำระหนี้คงที่ยังคงต้องจ่ายแม้รายได้จะลดลงอย่างรุนแรง ระดับหนี้ที่สูงอาจนำไปสู่การถูกปรับลดอันดับความน่าเชื่อถือ อัตราดอกเบี้ยที่สูงขึ้นในการรีไฟแนนซ์หนี้ หรือแม้กระทั่งการล้มละลายของบริษัท เมื่อทำการประเมินมูลค่าอย่างครอบคลุม นักลงทุนจะนำตัวชี้วัดเลเวอเรจมาผสมผสานกับเครื่องมืออื่น ๆ เช่น อัตราส่วน P/E และกรอบการวิเคราะห์ปัจจัยพื้นฐานในวงกว้าง
การพิจารณาว่า อัตราส่วนเลเวอเรจทางการเงิน ที่กำหนดนั้นอยู่ในระดับปลอดภัยหรือไม่ จำเป็นต้องวิเคราะห์เกณฑ์มาตรฐานของแต่ละภาคอุตสาหกรรม:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
สรุปภาพรวม
การประเมินการใช้ประโยชน์ทางการเงิน (Financial Leverage) ของบริษัทจำเป็นต้องชั่งน้ำหนักระหว่างประสิทธิภาพในการใช้เงินทุนกับความเสี่ยงด้านความสามารถในการชำระหนี้ เมื่อบริษัทสามารถสร้างผลตอบแทนจากเงินทุนได้สูงกว่าต้นทุนของหนี้สิน การใช้หนี้จะช่วยขยายผลตอบแทนต่อส่วนของผู้ถือหุ้นได้อย่างมีประสิทธิภาพ อย่างไรก็ตาม เนื่องจากภาระหนี้คงที่ยังคงต้องชำระไม่ว่าสภาวะเศรษฐกิจจะเป็นอย่างไร การติดตามอัตราส่วนการใช้ประโยชน์ทางการเงินและอัตราส่วนความสามารถในการจ่ายดอกเบี้ยจึงช่วยให้นักลงทุนสามารถระบุธุรกิจที่มีโครงสร้างเงินทุนที่ยั่งยืนได้
เอกสารฉบับนี้จัดทำขึ้นเพื่อให้ข้อมูลเบื้องต้นและใช้สำหรับการศึกษาเท่านั้น ความคิดเห็น การวิเคราะห์ ราคา หรือเนื้อหาอื่น ๆ ในเอกสารนี้ ไม่ได้มีวัตถุประสงค์เพื่อให้คำแนะนำในการลงทุน หรือเพื่อให้ความเข้าใจด้านกฎหมายของประเทศ Belize
ผลประกอบการในอดีตไม่ได้เป็นการรับประกันถึงผลประกอบการในอนาคต การกระทำหรือการตัดสินใจใด ๆ ตามข้อมูลในเอกสารนี้ เป็นความเสี่ยงของผู้ดำเนินการเอง XTB ไม่มีส่วนรับผิดชอบต่อความสูญเสีย ความเสียหาย หรือผลกำไรหรือขาดทุนใด ๆ ที่อาจเกิดขึ้น ไม่ว่าจะเป็นทางตรงหรือทางอ้อมจากการใช้ข้อมูลในเอกสารนี้
ทุกการตัดสินใจลงทุนควรพิจารณาอย่างรอบคอบ และเป็นความรับผิดชอบของท่านเอง


คำถามที่พบบ่อย
การใช้ประโยชน์ทางการเงิน คือการใช้เงินกู้ยืม (หนี้สิน) เพื่อจัดหาเงินทุนสำหรับสินทรัพย์ของบริษัท แทนที่จะพึ่งพาเพียงส่วนของผู้ถือหุ้นเท่านั้น หากบริษัทสามารถสร้างผลตอบแทนจากการลงทุนได้สูงกว่าต้นทุนการกู้ยืม การใช้หนี้จะช่วยเพิ่มผลตอบแทนให้แก่ผู้ถือหุ้นได้ อย่างไรก็ตาม หากผลกำไรลดลง หนี้สินก็จะยิ่งขยายผลขาดทุนได้รวดเร็วไม่แพ้กัน
อัตราส่วนการใช้ประโยชน์ทางการเงินที่ใช้กันทั่วไปที่สุดคือ:
การใช้ประโยชน์ทางการเงิน = สินทรัพย์รวม ÷ ส่วนของผู้ถือหุ้นรวม
ตัวอย่างเช่น หากบริษัทหนึ่งมีสินทรัพย์มูลค่า 500 ล้านดอลลาร์ และมีส่วนของผู้ถือหุ้น 200 ล้านดอลลาร์ อัตราส่วนเลเวอเรจทางการเงินของบริษัทนั้นจะเท่ากับ 2.5 เท่า นักลงทุนสามารถคำนวณค่านี้ได้โดยตรงจากงบดุล
ไม่มีอัตราส่วนที่ "ดี" แบบสากล เนื่องจากระดับเลเวอเรจแตกต่างกันไปตามแต่ละอุตสาหกรรม ธุรกิจสาธารณูปโภคและธนาคารมักดำเนินงานด้วยเลเวอเรจที่สูงกว่าบริษัทซอฟต์แวร์มาก แทนที่จะเปรียบเทียบบริษัทข้ามอุตสาหกรรมที่ต่างกัน นักลงทุนควรเปรียบเทียบระดับเลเวอเรจกับคู่แข่งโดยตรงและค่าเฉลี่ยในอดีตของอุตสาหกรรมนั้นๆ
ไม่เสมอไป เลเวอเรจในระดับปานกลางสามารถช่วยเพิ่มผลตอบแทนและช่วยให้บริษัทสามารถจัดหาเงินทุนเพื่อขยายธุรกิจได้โดยไม่ต้องออกหุ้นใหม่ ปัญหาจะเกิดขึ้นเมื่อหนี้สินมีขนาดใหญ่เกินไปเมื่อเทียบกับกระแสเงินสด ทำให้ยากต่อการชำระดอกเบี้ยในช่วงเศรษฐกิจถดถอยหรือช่วงที่อัตราดอกเบี้ยสูงขึ้น
เลเวอเรจทางการเงินเกิดจากการกู้ยืมเงินและการจ่ายดอกเบี้ยจากหนี้สิน ส่วนเลเวอเรจในการดำเนินงานเกิดจากต้นทุนคงที่ในการดำเนินงาน เช่น โรงงาน เครื่องจักร หรือค่าเช่า บริษัทหนึ่งอาจมีเลเวอเรจในการดำเนินงานสูง เลเวอเรจทางการเงินสูง มีทั้งสองอย่าง หรือไม่มีเลยก็ได้
ข้อมูลทั้งหมดที่จำเป็นในการคำนวณเลเวอเรจทางการเงินสามารถหาได้จากงบดุล นักลงทุนควรพิจารณาสินทรัพย์รวม หนี้สินรวม ส่วนของผู้ถือหุ้น และหนี้สินรวมทั้งหมด จากนั้นสามารถดูค่าใช้จ่ายดอกเบี้ยได้จากงบกำไรขาดทุน เพื่อประเมินว่าบริษัทสามารถชำระภาระหนี้ได้ง่ายเพียงใด
Degree of Financial Leverage (DFL) ใช้วัดความอ่อนไหวของกำไรต่อหุ้น (EPS) ต่อการเปลี่ยนแปลงของกำไรจากการดำเนินงาน (EBIT) ยิ่งค่า DFL สูงเท่าไร การเปลี่ยนแปลงเพียงเล็กน้อยของกำไรจากการดำเนินงานก็ยิ่งส่งผลกระทบอย่างมากต่อกำไรของผู้ถือหุ้น ทำให้บริษัทมีความอ่อนไหวทางการเงินมากขึ้น
ธุรกิจที่ประสบความสำเร็จจำนวนมากเลือกใช้หนี้สินอย่างตั้งใจ เนื่องจากการกู้ยืมอาจมีต้นทุนต่ำกว่าการออกหุ้นใหม่ นอกจากนี้หนี้สินยังช่วยให้ผู้ถือหุ้นเดิมหลีกเลี่ยงการเจือจางสัดส่วนการถือหุ้น พร้อมทั้งมีโอกาสเพิ่มผลตอบแทนต่อส่วนของผู้ถือหุ้น หากบริษัทสามารถสร้างรายได้มากกว่าต้นทุนทางการเงินที่ต้องจ่าย
เลเวอเรจทางการเงินมีผลต่อระดับความเสี่ยงของบริษัท ความมั่นคงของรายได้ ผลตอบแทนต่อส่วนของผู้ถือหุ้น และความสามารถในการอยู่รอดในช่วงเศรษฐกิจตกต่ำ บริษัทที่มีหนี้สินมากเกินไปมักเผชิญกับความผันผวนของราคาหุ้นที่รุนแรงขึ้นในช่วงภาวะถดถอย เนื่องจากนักลงทุนเริ่มกังวลเกี่ยวกับการรีไฟแนนซ์และความสามารถในการชำระหนี้
เลเวอเรจทางการเงินขององค์กร หมายถึง การกู้ยืมระยะยาวที่บริษัทต่าง ๆ นำมาใช้เพื่อสนับสนุนการดำเนินธุรกิจและการลงทุน ส่วนเลเวอเรจในการเทรดนั้นจัดหาโดยโบรกเกอร์ ซึ่งช่วยให้นักเทรดสามารถควบคุมสถานะการเทรดในตลาดที่มีขนาดใหญ่กว่าได้ด้วยเงินมาร์จิ้นเพียงเล็กน้อย แม้ว่าทั้งสองรูปแบบจะช่วยขยายทั้งกำไรและขาดทุน แต่ก็ทำงานภายใต้บริบทที่แตกต่างกันโดยสิ้นเชิง